

14 Ekim 2026 tarihinde İstanbul’da başlayan şiddetli yağışlar, birçok bölgede su baskınlarına ve selde araç hasarlarına yol açtı. İstanbul Valiliği’nin açıklamasına göre 14 Ekim 2026’da İstanbul genelinde 1.277 su baskını ve 47 mahsur kalma olayı kayda geçti; ihbarlar arasında selde zarar gören araçlara ilişkin 76 kayıt da bulunuyor.
Selde zarar gören araç sahipleri için en önemli soru, meydana gelen hasarın kim tarafından karşılanacağıdır. Kasko sel hasarını karşılar mı? Kaskosu olmayan araç sahibi tazminat alabilir mi? Araç pert olursa ne yapılmalı? Bu soruların yanıtı, sigorta poliçesine ve zararın meydana geliş koşullarına göre değişir.
Selde Zarar Gören Araçlar İçin Tazminat talep edebilmek için öncelikle hasarın belgelenmesi ve doğru başvuru yolunun belirlenmesi gerekir. Kasko teminatının bulunmadığı durumlarda da zarardan sorumlu kişi veya kuruma karşı hukuki yollara başvurulabilir. Ancak tazminat hakkı, somut olayın koşulları ve sorumluluğun ispatı değerlendirilerek belirlenir.
Selde Zarar Gören Araç İçin Tazminat Alınabilir mi?
Evet. Selde zarar gören araçlar için belirli koşullarda tazminat alınabilir. Ancak her araç hasarının mutlaka karşılanacağı söylenemez. İzlenecek yol, öncelikle aracın kasko sigortasının bulunup bulunmadığına ve hasarın nedenine bağlıdır.
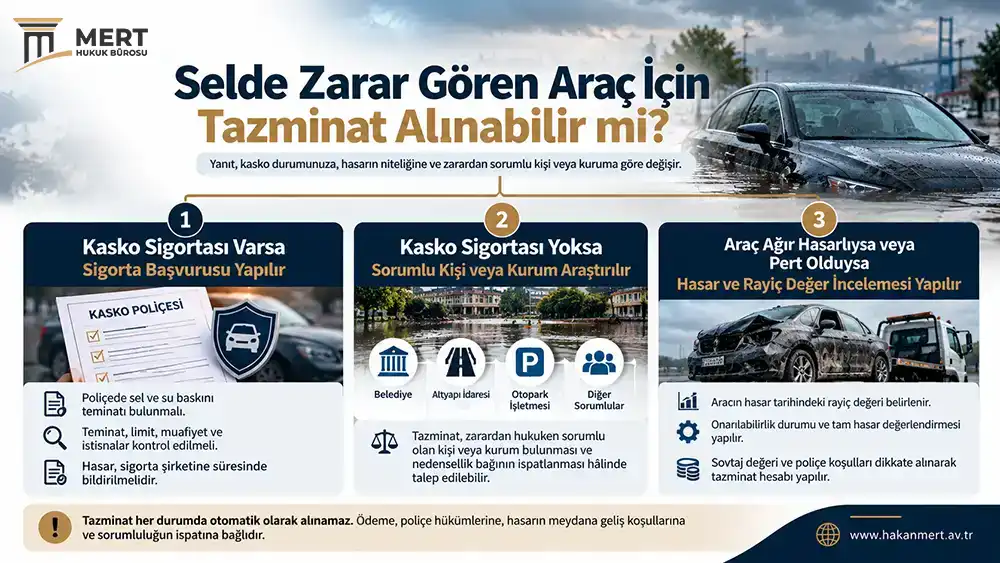
- Kasko sigortası varsa: Poliçede sel ve su baskını teminatı bulunması hâlinde hasarın sigorta kapsamında karşılanması gündeme gelebilir.
- Kasko sigortası yoksa: Zarardan hukuken sorumlu olan bir kişi veya kurum bulunması hâlinde tazminat talep edilebilir.
- Araç ağır hasar gördüyse veya kullanılamaz hâle geldiyse: Hasarın boyutu ve aracın değeri belirlenerek uygulanacak tazminat hesabı değerlendirilmelidir.
Özellikle belediyeden veya ilgili altyapı idaresinden tazminat istenebilmesi için yalnızca selin meydana gelmiş olması yeterli değildir. İdarenin sorumluluğunun koşulları, zararın oluşumundaki etkisi ve hasarla arasındaki nedensellik bağı incelenmelidir.
Bu nedenle Selde Zarar Gören Araçlar İçin Tazminat sürecinde ilk adım, hasarı belgelemek ve doğru başvuru yolunu belirlemektir. Kasko kapsamı, kaskosuz araçlarda sorumluluk ve pert araçlarda tazminat hesabı farklı hukuki değerlendirmeler gerektirir.
Selde Araç Hasarını Kasko Karşılar mı?
Selde araç hasarını kaskonun karşılayıp karşılamayacağı, poliçede sel ve su baskını teminatının bulunmasına ve hasarın sigorta sözleşmesi kapsamına girip girmemesine bağlıdır. Aracın su altında kalması, motoruna su girmesi veya elektronik sistemlerinin zarar görmesi tek başına ödeme yapılacağını garanti etmez. Öncelikle poliçedeki teminatlar ve istisnalar incelenmelidir.
Kasko poliçesinde sel ve su baskını teminatı bulunması
Kara Araçları Kasko Sigortası Genel Şartları’nın A.4 maddesinde, sel ve su baskını nedeniyle meydana gelen zararlar ek sözleşmeyle teminat kapsamına alınabilecek riskler arasında sayılmıştır. Bu nedenle sel hasarının bütün kasko poliçelerinde otomatik olarak karşılandığı kabul edilmemelidir.
Genel şartlarda dar kasko, kasko, genişletilmiş kasko ve tam kasko ürünleri arasında teminat kapsamı bakımından ayrım yapılır. Ürünün adı tek başına sel hasarının karşılanacağını kesin olarak göstermez. Poliçenin içeriği, ek teminatlar ve özel şartlar birlikte değerlendirilmelidir.
Selde zarar gören araçlar bakımından şu hususları kontrol edin:
- Poliçede sel ve su baskını teminatının bulunup bulunmadığını,
- Teminat için özel bir limit veya muafiyet belirlenip belirlenmediğini,
- İlgili risk bakımından herhangi bir istisna ya da özel koşul bulunup bulunmadığını,
- Poliçenin hasarın meydana geldiği tarihte yürürlükte olup olmadığını.
Örneğin, aracın su basan bir otoparkta kalması veya motoruna su girmesi hâlinde hasarın niteliği ve poliçe koşulları önem taşır. Sigorta şirketinin ödeme yükümlülüğü, yalnızca olayın sel olarak tanımlanmasına değil, somut hasarın teminat kapsamında kalmasına da bağlıdır.
Bu konuda esas alınması gereken kaynaklardan biri, SEDDK tarafından yayımlanan Kara Araçları Kasko Sigortası Genel Şartlarıdır. Poliçenizin değerlendirilmesinde bu genel şartların yanı sıra kendi sözleşmenizin özel hükümleri de dikkate alınmalıdır.
Sel hasarı için sigorta şirketine nasıl başvurulur?
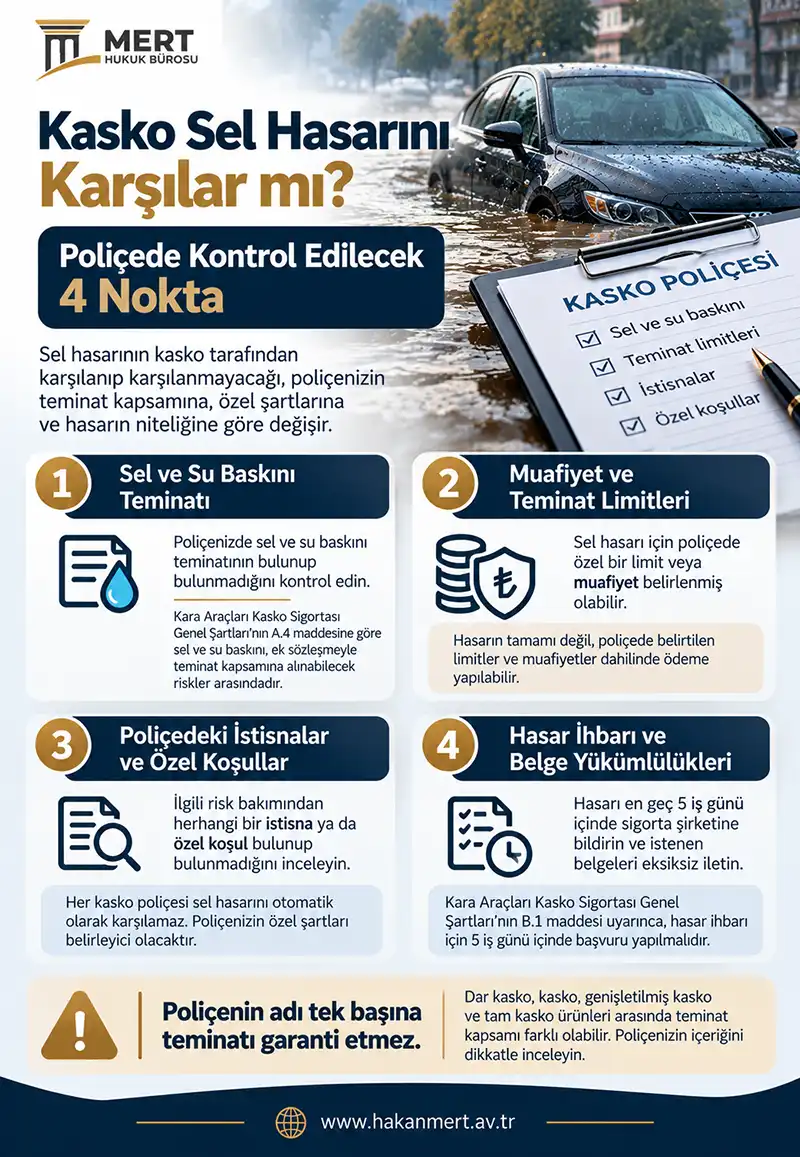
Sel hasarını fark ettiğinizde sigorta şirketine gecikmeden bildirim yapın. Kara Araçları Kasko Sigortası Genel Şartları’nın B.1 maddesi uyarınca, rizikonun gerçekleştiğinin öğrenilmesinden itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunulması gerekir. Bu süreyi beklemeden başvurmak, hasar tespitinin ve gerekli işlemlerin zamanında yapılmasını kolaylaştırır.
Başvuru sırasında şu adımları izleyebilirsiniz:
- Hasarı belgeleyin. Aracın bulunduğu yeri, su seviyesini ve gözle görülebilen zararları fotoğraf ve videolarla kaydedin. Mümkünse çekimlerin tarihini ve konumunu da muhafaza edin.
- Sigorta şirketine ihbarda bulunun. Şirketin çağrı merkezi, internet sitesi veya poliçede belirtilen başvuru kanalı üzerinden hasar dosyası açılmasını isteyin. Hasar dosyası numarasını alın.
- İstenen belgeleri iletin. Sigorta şirketi; poliçe bilgileri, ruhsat, hasar görüntüleri ve olayın koşullarına ilişkin belgeler talep edebilir. İstenen belgeleri yazılı olarak teyit etmek faydalıdır.
- Ekspertiz incelemesini bekleyin. Hasarın miktarı, onarım imkânı ve teminat kapsamı sigortacı ile yapılacak değerlendirme veya görevlendirilen eksperin incelemesi üzerinden belirlenebilir.
- Hasarın artmasını önleyin. Araç güvenli bir yere alınmalı; ancak su almış araç, özellikle motoruna su girmiş olma ihtimali varsa, çalıştırılmamalıdır. Çalıştırmak ilave zarara yol açabilir. Araca müdahale etmeden önce mümkünse sigorta şirketinden yönlendirme alın.
Genel şartların B.3.1 maddesine göre sigortacı, hasar ihbarı üzerine poliçede belirtilen belgeler dışında talep ettiği belgeleri üç iş günü içinde bildirmelidir. Tazminatın ödenmesine ilişkin süre ve koşullar ise gerekli belgelerin tamamlanması, hasarın tespiti ve genel şartlardaki diğer düzenlemeler dikkate alınarak değerlendirilir.
Kasko sel hasarını hangi durumlarda karşılamayabilir?
Sel hasarının karşılanmaması, her durumda sigorta şirketinin haklı olduğu anlamına gelmez. Ret gerekçesi, poliçe hükümleri ve olayın özellikleri üzerinden incelenmelidir. Bununla birlikte aşağıdaki durumlar teminat uyuşmazlığına yol açabilir:
- Sel ve su baskını teminatının bulunmaması: Poliçede ilgili risk teminat altına alınmamışsa sigorta şirketinin ödeme yükümlülüğü doğmayabilir.
- Poliçedeki istisnalar veya özel koşullar: Hasarın niteliği ile sözleşme hükümleri arasında uyuşmazlık bulunması hâlinde teminatın kapsamı ayrıca değerlendirilir.
- Hasar ihbarının veya diğer yükümlülüklerin ihlali: Sigortalının bildirim ve koruma yükümlülüklerini yerine getirmemesi sonucunda zarar artmışsa, genel şartlar uyarınca kusurun ağırlığına göre tazminatta indirim gündeme gelebilir. Kasten zarara neden olunması veya zararın kasten artırılması ise farklı sonuçlar doğurabilir.
- Hasarın teminat dışındaki bir nedenden kaynaklanması: Sigorta şirketinin, zararın poliçe kapsamında bulunmadığı yönündeki iddiası somut olay ve sözleşme hükümleriyle birlikte incelenmelidir.
Sigorta şirketi sel hasarını karşılamadığını bildirirse, yalnızca sözlü açıklamayla yetinmeyin. Ret kararının ve dayanak gösterilen poliçe hükmünün yazılı olarak verilmesini isteyin. Hasar raporunu, eksper değerlendirmesini ve ilgili poliçe maddelerini karşılaştırın. Ret gerekçesinin sözleşmeye veya genel şartlara uygun olmadığı düşünülüyorsa hukuki değerlendirme yapılarak itiraz ve başvuru yolları ele alınabilir.
Kaskosu Olmayan Araç Selde Zarar Görürse Ne Yapmalı?
Kasko sigortası bulunmayan araç sahipleri de sel nedeniyle oluşan zarar için hukuki yollara başvurabilir. Ancak bu durumda zararın başka bir kişi veya kurumun hukuki sorumluluğundan kaynaklandığının ortaya konulması gerekir. Sel yaşanması veya aracın su altında kalması, tek başına belediyenin, altyapı idaresinin ya da otopark işletmecisinin tazminat ödemekle yükümlü olduğunu göstermez.
Öncelikle aracın nerede zarar gördüğünü, su baskınının nasıl meydana geldiğini ve zararın önlenmesi için ilgili kişi veya kurumun hangi yükümlülükleri bulunduğunu araştırmak gerekir.
Sel hasarında belediyeden tazminat istenebilir mi?
Bazı olaylarda belediyeden veya görevli başka bir kamu idaresinden tazminat talep edilmesi mümkün olabilir. Bunun için zararın oluşumunda ilgili idarenin hukuken sorumlu tutulmasını gerektiren bir durum bulunmalıdır.
Örneğin, olayın özelliklerine göre yağmur suyu drenaj sisteminin durumu, mazgal ve rögarların tıkanıklığı, altyapının bakım ve işletilmesi, daha önce yapılan bildirimler ve olay sırasında alınan önlemler incelenebilir. Bu unsurların her biri, somut olayda idarenin sorumluluğunun değerlendirilmesine katkı sağlayabilir.
Bununla birlikte, yoğun yağış yaşanmış olması tek başına hizmet kusurunu kanıtlamaz. İdarenin görev ve yükümlülükleri, olayın öngörülebilirliği, alınabilecek önlemler, zararın meydana geliş biçimi ve zarar ile idari faaliyet arasındaki nedensellik bağı birlikte değerlendirilmelidir. Mücbir sebep veya zararın oluşumunda başka etkenlerin bulunması da somut olay bakımından önem taşıyabilir.
İdarenin sorumluluğunun bulunduğu düşünülüyorsa, zararı gösteren fotoğraf ve videolar, olay yeri bilgileri, meteorolojik veriler, varsa tanık anlatımları ve ilgili kurumlara yapılan bildirimler saklanmalıdır. Başvurunun doğru idareye yöneltilmesi ve yasal sürelerin kaçırılmaması da önemlidir.
İSKİ veya başka bir altyapı idaresine başvurulabilir mi?
Selde zarar gören araçlar için hangi kuruma başvurulacağı, su baskınının meydana geldiği yere ve olayın nedenine göre belirlenmelidir. Bazı olaylarda belediye, bazı olaylarda ilgili su ve kanalizasyon idaresi veya başka bir kamu kurumu gündeme gelebilir. Her su baskınında İSKİ’nin ya da belediyenin sorumlu olduğunu varsaymak doğru değildir.
Selde zarar gören araçlar için başvuru öncesinde şu sorulara yanıt aranmalıdır:
- Su baskını, yağmur suyu drenajının yetersizliğinden mi, kanalizasyon taşmasından mı, başka bir altyapı sorunundan mı kaynaklandı?
- Zarara neden olan altyapı kimin görev ve sorumluluk alanında bulunuyor?
- İlgili kurumun bakım, işletme veya müdahale yükümlülükleri neler?
- Zarar ile kurumun faaliyet veya ihmali arasında hukuken yeterli bir nedensellik bağı kurulabiliyor mu?
Bu değerlendirme, başvurunun doğru kuruma yöneltilmesine yardımcı olur. Birden fazla kurumun görev alanının kesiştiği olaylarda, yalnızca kurum adından hareket ederek sorumluluk belirlemek yerine altyapının mülkiyeti, işletilmesi ve olayın gelişimi araştırılmalıdır.
İdari eylem nedeniyle hak ihlali iddiasında bulunuluyorsa 2577 sayılı İdari Yargılama Usulü Kanunu’nun 13. maddesindeki idareye ön başvuru ve süre kuralları ayrıca dikkate alınmalıdır. Genel kural olarak, zararın ve idari eylemin öğrenilmesinden itibaren bir yıl ve herhâlde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvuru yapılması gerekir; özel durumlar ve sürelerin başlangıcı somut olay üzerinden değerlendirilmelidir. Başvurunun reddi veya süresinde cevap verilmemesi hâlinde dava süresi ayrıca hesaplanır.
Park hâlindeki veya otoparktaki araç zarar gördüyse ne olur?
Selde zarar gören aracın yol kenarında, açık otoparkta, kapalı otoparkta veya özel bir işletmenin alanında bulunması, sorumluluğun değerlendirilmesini etkileyebilir. Ancak aracın belirli bir yerde park edilmiş olması tek başına otopark işletmecisinin ya da taşınmaz sahibinin sorumlu olduğu anlamına gelmez.
Otopark işletmecisinin sorumluluğu değerlendirilirken işletmeyle kurulan sözleşme, üstlenilen hizmetin kapsamı, makul güvenlik ve özen yükümlülükleri, su baskınının nedeni ve alınması mümkün önlemler incelenebilir. Benzer şekilde, taşınmaz sahibinin veya başka bir kişinin sorumluluğu da somut olayın koşullarına ve uygulanacak hukuki kurallara göre belirlenir.
Aracınız otoparkta sel nedeniyle zarar gördüyse şu belgeleri saklayın:
- Aracın bulunduğu yeri ve hasarın boyutunu gösteren fotoğraf ve videolar,
- Otopark fişi, rezervasyon, ödeme belgesi veya sözleşme,
- Varsa kamera kayıtları ve olay anına ilişkin tanık bilgileri,
- Otopark işletmesiyle yapılan yazışmalar ve hasar bildirimleri,
- Ekspertiz raporu, onarım teklifi ve diğer zarar belgeleri.
Kamera kayıtlarının silinme ihtimali varsa işletmeden kayıtların korunmasını yazılı olarak talep etmek faydalı olabilir. Zararın bir işletme veya üçüncü kişinin sorumluluğundan kaynaklandığı düşünülüyorsa, delillerin korunması ve sorumlu tarafın doğru belirlenmesi tazminat talebinin değerlendirilmesinde önem taşır.
Sel Nedeniyle Araç Pert Olursa Tazminat Nasıl Alınır?
Selde zarar gören araçlarda motor, elektronik aksam ve güvenlik sistemleri ağır hasar alabilir. Bazı araçların onarılması mümkün olsa da onarım maliyeti aracın değerini aşabilir veya araç teknik açıdan onarıma elverişli olmayabilir. Böyle bir durumda sel hasarı nedeniyle aracın tam hasarlı sayılıp sayılmayacağı ve ne kadar tazminat ödeneceği gündeme gelir.
Pert değerlendirmesi yalnızca aracın çalışıp çalışmamasına göre yapılmaz. Hasarın kapsamı, onarım maliyeti, aracın hasar tarihindeki piyasa değeri, eksper raporu ve sigorta poliçesi birlikte değerlendirilir.
Selde zarar gören araçlar ne zaman pert sayılır?
Günlük kullanımda “pert” denilen durum, sigorta uygulamasında çoğunlukla aracın tam hasara uğraması anlamında kullanılır. Bununla birlikte ağır hasarlı araç ile tam hasarlı araç aynı kavramlar değildir.
Kara Araçları Kasko Sigortası Genel Şartları’nın B.3.3.2.2 maddesine göre onarım masraflarının aracın rizikonun gerçekleştiği tarihteki değerini aşması ve eksper raporuyla aracın onarım kabul etmez hâle geldiğinin tespit edilmesi durumunda araç tam hasarlı sayılır. Onarımı mümkün olan ağır hasarlı araçlar bakımından ise ilgili mevzuat uyarınca trafikten çekme işlemi gündeme gelebilir.
Sel suyu, aracın farklı bölümlerinde ciddi hasarlar oluşturabilir. Örneğin:
- Motor ve mekanik aksam: Motorun su çekmesi, iç parçalarda hasara ve yüksek onarım maliyetlerine neden olabilir.
- Elektronik sistemler: Kontrol üniteleri, kablo tesisatı ve sensörler suya maruz kalabilir; bazı arızalar ilk incelemede fark edilmeyebilir.
- Hava yastıkları ve güvenlik bileşenleri: Elektronik kontrol sistemleri ve bağlantılar zarar görebilir.
- İç döşeme ve diğer donanımlar: Koltuklar, halı kaplamalar, elektrikli donanımlar ve bazı konfor sistemleri zarar görebilir.
Bu hasarların tamamı her araçta meydana gelmez. Hasarın kapsamı, aracın ne kadar süre su altında kaldığına, suyun ulaştığı seviyeye ve araçtaki sistemlerin durumuna göre değişebilir.
Aracın selden sonra çalışmaması tek başına pert sayılması için yeterli değildir. Benzer şekilde, aracın çalışıyor olması da ciddi hasar bulunmadığını göstermez. Kesin değerlendirme için teknik inceleme yapılması ve hasarın mali boyutunun belirlenmesi gerekir.
Kasko sigortası kapsamında tam hasar tespiti yapılırken Genel Şartlar’ın yanı sıra poliçedeki hükümler de dikkate alınır. Bu nedenle araç sahibinin yalnızca servis tarafından verilen ilk onarım tahminine dayanarak aracın kesin olarak pert olduğunu kabul etmemesi gerekir.
Pert olan aracın bedeli nasıl hesaplanır?
Sel nedeniyle tam hasarlı olduğu belirlenen araç için kasko tazminatı hesaplanırken temel ölçüt, genel şartlar ve poliçe hükümleri çerçevesinde aracın hasar tarihindeki rayiç değeridir. Rayiç değer, aracın hasar meydana gelmeden önceki piyasa koşullarındaki değerini ifade eder.
Kara Araçları Kasko Sigortası Genel Şartları’nın B.3.3.1.1 maddesi, tazminat hesabında rizikonun gerçekleştiği andaki rayiç değerin esas alınmasını düzenler. Rayiç değerin belirlenmesinde poliçede gösterilen referans veya değerleme yöntemi dikkate alınır. Poliçede somut bir yöntem belirlenmemişse ilgili düzenlemeler çerçevesinde değerlendirme yapılır.
Tazminat hesabında şu unsurlar önem taşır:
- Aracın marka, model, model yılı ve donanımı,
- Hasar tarihindeki ikinci el piyasa değeri,
- Aracın hasar öncesindeki kilometresi ve genel durumu,
- Eksper raporunda belirlenen hasarın niteliği,
- Aracın hasarlı hâlde kalması durumunda belirlenen sovtaj bedeli ve mülkiyetin devrine ilişkin işlem.
Sovtaj bedeli, hasarlı aracın veya araçtan kalan parçaların ekonomik değerini ifade eder. Genel şartlarda, araç sahibinin onayıyla aracın hasarlı hâliyle kendisine bırakılması durumunda, aracın hasar tarihindeki rayiç değeri ile hasarlı hâlinin değeri arasındaki tutarın tazminat olarak ödenebilmesi düzenlenmiştir. Bu yöntemde sovtaj bedelinin hesaplamaya nasıl yansıtıldığı ve aracın mülkiyetinin kimde kalacağı önemlidir.
Örneğin, sigorta şirketi aracın hasar tarihindeki piyasa değerini ve sovtaj bedelini belirlemişse, araç sahibine sunulan teklifin hangi hesaplamaya dayandığı incelenmelidir. Aracın sigorta şirketine veya başka bir alıcıya devredilmesi ile hasarlı hâliyle araç sahibinde kalması aynı işlem değildir; uygulanacak hesap ve devir süreci buna göre değişebilir.
Sigorta şirketinin teklifinin düşük olduğunu düşünüyorsanız şu belgeleri talep edip karşılaştırabilirsiniz:
- Eksper raporu ve hasar tespitindeki teknik gerekçeler,
- Aracın rayiç değerinin hangi referanslar üzerinden hesaplandığı,
- Sovtaj bedelinin nasıl belirlendiği,
- Poliçede yer alan tazminat ve devir hükümleri.
Araç sahibi her durumda sıfır araç bedeli veya kendi belirlediği tutarın tamamını alamaz. Ödenecek miktar, sigorta sözleşmesi, genel şartlar, aracın hasar tarihindeki değeri ve somut olayda uygulanacak hesaplama yöntemi doğrultusunda belirlenir. Teklifin hatalı olduğu düşünülüyorsa değerleme belgeleri üzerinden itiraz ve hukuki başvuru yolları değerlendirilebilir.
Detaylı bilgi için bakınız: Araç Değer Kaybı Hesaplama: Değer Kaybı Hesaplama Tablosu, Formülü, Örnekler
Sel hasarında araç onarılırsa değer kaybı talep edilebilir mi?
Sel hasarı nedeniyle onarılan aracın ikinci el piyasa değerinde azalma meydana gelebilir. Ancak bu durum, trafik kazalarında gündeme gelen klasik araç değer kaybı talepleriyle her zaman aynı hukuki çerçevede değerlendirilmez.
Öncelikle iki farklı durum birbirinden ayrılmalıdır:
- Kasko kapsamında onarım: Sigorta şirketinin sorumluluğu, kasko poliçesindeki teminatlar ve hasar tazminine ilişkin hükümler çerçevesinde belirlenir. Sel hasarının onarılması, tek başına ayrıca değer kaybı ödeneceği anlamına gelmez.
- Üçüncü kişinin veya kurumun sorumluluğu: Sel zararının bir kişi, işletme ya da kamu idaresinin hukuken sorumlu tutulabileceği bir eylem veya ihmalden kaynaklandığı ileri sürülüyorsa, onarım giderinin yanı sıra piyasa değerindeki azalma da somut olayın koşullarına göre incelenebilir.
Değer kaybı değerlendirmesinde aracın hasar öncesi ve onarım sonrası piyasa değeri, hasarın türü ve kapsamı, yapılan onarımın niteliği ve zarardan sorumlu tutulabilecek tarafın hukuki sorumluluğu önem taşır. Sel nedeniyle suya maruz kalmış bir araçtaki elektronik veya mekanik hasarın piyasa değerine etkisi, her olayda aynı olmayabilir.
Ayrıca kasko sigortasından alınan ödeme ile üçüncü kişiden talep edilebilecek tazminat birbirinden ayrılmalıdır. Aynı zarar kalemi için birden fazla kaynaktan mükerrer tahsilat yapılamaz. Sigortacı ödeme yaptıktan sonra, şartları varsa ödediği tutar ölçüsünde sorumlu üçüncü kişilere başvurma hakkını kullanabilir. Araç sahibinin ayrıca talep edebileceği bir zarar bulunup bulunmadığı ise yapılan ödeme, zararın kapsamı ve sorumluluk koşulları üzerinden değerlendirilmelidir.
Bu nedenle sel hasarı sonrasında araç onarılmışsa, değer kaybı talebinin mümkün olup olmadığı yalnızca aracın geçmişinde sel kaydı bulunmasına göre belirlenemez. Teknik değerleme ve hukuki sorumluluk birlikte incelenmelidir.
Sel Hasarı İçin Hangi Belgeler Toplanmalı?
Selde zarar gören araçlar için tazminat talebinde bulunurken hasarın nasıl meydana geldiğini ve ne ölçüde zarar oluştuğunu gösterebilen belgelerin korunması önemlidir. Belgeler, sigorta şirketinin hasar değerlendirmesinde ve gerektiğinde sorumlu olduğu düşünülen kişi veya kuruma yapılacak başvuruda kullanılabilir.
Her başvuruda aynı belgelerin tamamı zorunlu değildir. İstenen belgeler; kasko poliçesine, hasarın niteliğine, başvurunun yöneltildiği tarafa ve olayın özelliklerine göre değişebilir.
Araç hasarını belgelemek için yapılması gerekenler
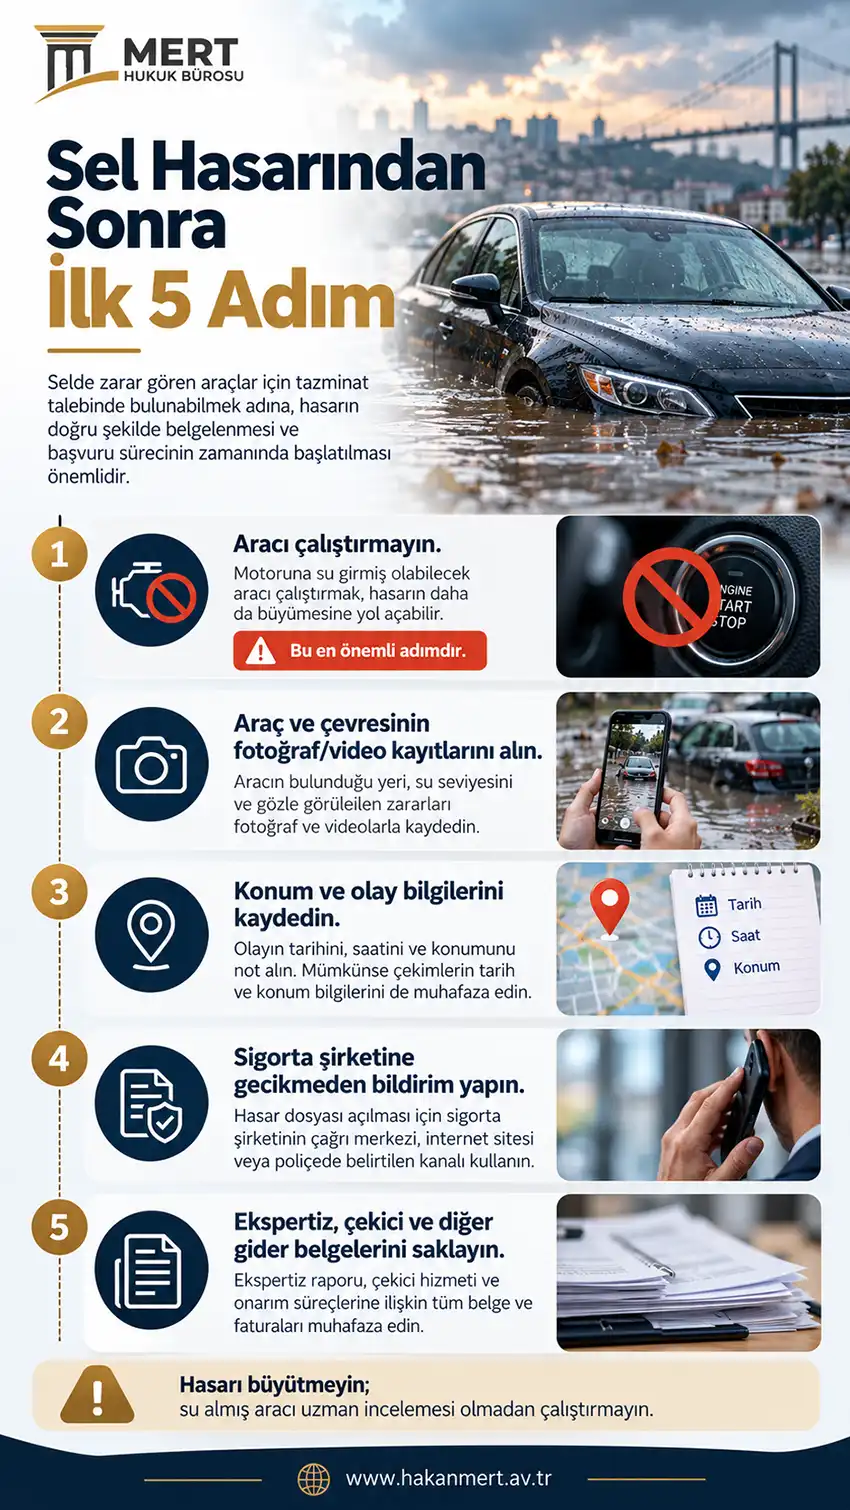
Hasar sonrasında mümkün olduğu ölçüde şu adımları izleyin:
- Fotoğraf ve video çekin. Aracın dışını, iç bölümünü, suyun ulaştığı seviyeyi ve çevredeki su baskını izlerini kaydedin. Görüntüleri düzenlemeden orijinal hâlleriyle saklayın.
- Olayın yerini ve tarihini kaydedin. Aracın nerede bulunduğunu, hasarın ne zaman fark edildiğini ve su baskınının nasıl geliştiğini not edin.
- Aracı çalıştırmaya teşebbüs etmeyin. Motorun veya elektrikli sistemlerin su almış olma ihtimali varsa ilave hasarı önlemek için uzman desteği alın.
- Gider belgelerini saklayın. Çekici, güvenli otopark, ekspertiz, servis incelemesi ve onarıma ilişkin faturaları muhafaza edin.
- Diğer delilleri koruyun. Varsa tanık bilgilerini, kamera kayıtlarını, olay tutanaklarını ve su baskınına ilişkin resmî kayıtları temin etmeye çalışın.
Kamu idaresinin veya bir işletmenin sorumluluğunun gündeme gelebileceği durumlarda, yalnızca araçtaki hasarı değil, zararın meydana geldiği çevresel koşulları da belgelemek yararlı olabilir. Örneğin, suyun biriktiği alanı veya altyapı sorununu gösteren görüntüler, olayın nedeninin araştırılmasına katkı sağlayabilir.
Sigorta veya tazminat başvurusu için gerekli belgeler
Başvurunun türüne göre aşağıdaki belgeler istenebilir veya değerlendirmede yararlı olabilir:
- Araç ruhsatı ve araç sahibine ilişkin gerekli bilgiler,
- Kasko poliçesi ve hasar dosyası numarası,
- Hasar fotoğrafları ve videoları,
- Eksper raporu, servis incelemesi ve onarım teklifleri,
- Çekici, otopark ve onarım giderlerine ilişkin faturalar,
- Olayın oluşumunu destekleyen tutanaklar, tanık bilgileri veya kamera kayıtları,
- Kamu idaresine, otopark işletmesine ya da diğer sorumlu olduğu düşünülen kişilere yapılan başvurular ve alınan cevaplar.
Sigorta başvurularında poliçede belirtilen belge listesi ve sigorta şirketinin somut hasar için yaptığı talepler kontrol edilmelidir. Kamu idaresine veya başka bir kişiye yöneltilen tazminat taleplerinde ise olayın nedenini, sorumluluk ilişkisini ve zararın miktarını ortaya koyan belgeler ayrıca önem kazanabilir.
Belgeleri mümkün olduğunca yazılı ve düzenli biçimde saklamak, başvuru sürecinde eksiklerin tamamlanmasını ve uyuşmazlık çıkması hâlinde iddiaların değerlendirilmesini kolaylaştırır.
Sel Hasarında Tazminat Başvurusu ve Dava Süreci
Selde zarar gören araçlar için tazminat talep ederken izlenecek hukuki yol, zararın kimden veya hangi kurumdan kaynaklandığına göre değişir. Kasko sigortasının ödeme yapmaması ile bir kamu idaresinin ya da özel otopark işletmesinin sorumlu tutulması aynı hukuki sürece tabi değildir.
Bu nedenle başvuru yapmadan önce zararın kaynağı, talebin hukuki dayanağı ve uygulanacak süreler belirlenmelidir.
Sigorta şirketi hasarı karşılamazsa ne yapılabilir?
Kasko sigortası kapsamında yaptığınız başvuru reddedilirse veya zararınızın yalnızca bir bölümü karşılanırsa, öncelikle sigorta şirketinin kararını inceleyin. Ret gerekçesinin ve dayanak gösterilen poliçe hükümlerinin yazılı olarak bildirilmesini isteyin.
Değerlendirme sırasında şu belgeler birlikte ele alınmalıdır:
- Kasko poliçesi ve sel-su baskını teminatına ilişkin hükümler,
- Sigorta şirketinin ret yazısı veya ödeme teklifi,
- Eksper raporu ve hasar tespit belgeleri,
- Aracın hasarını gösteren fotoğraf ve videolar,
- Onarım maliyetini veya aracın rayiç değerini gösteren belgeler.
Sigorta şirketinin teminat dışılık gerekçesinin poliçeye ve Kara Araçları Kasko Sigortası Genel Şartları’na uygun olup olmadığı bu belgeler üzerinden değerlendirilebilir.
Uyuşmazlık çözülemezse, şartları mevcut olduğunda Sigorta Tahkim Komisyonuna başvuru veya görevli mahkemede dava açma seçenekleri gündeme gelebilir.
Sigorta Tahkim Komisyonuna başvurmadan önce ilgili sigorta kuruluşuna yazılı müracaat edilmesi gerekir. Komisyonun resmî açıklamasına göre sigorta kuruluşu talebi karşılamayan nihai bir cevap vermişse veya başvurudan itibaren 15 iş günü içinde yazılı cevap vermemişse, gerekli belgelerle tahkim başvurusu yapılabilir. Zorunlu trafik sigortası uyuşmazlıkları için belirtilen cevap süresi 15 gündür; kasko uyuşmazlığında ise 15 iş günü kuralı esas alınır. Ayrıca ilgili sigorta kuruluşunun tahkim sistemine üyeliği ve uyuşmazlığın tahkime elverişli olup olmadığı kontrol edilmelidir.
👉 Başvuru için güncel koşulları ve belge listesini Sigorta Tahkim Komisyonunun resmî internet sitesinden inceleyebilirsiniz.
Mahkeme yolu tercih edilecekse görevli mahkeme, uyuşmazlığın niteliğine ve tarafların hukuki sıfatına göre belirlenir. Kişisel amaçla yaptırılan kasko sigortasından doğan uyuşmazlıklarda tüketici mahkemesi gündeme gelebilir; ticari veya başka nitelikteki ilişkilerde farklı görev kuralları uygulanabilir. Sigorta Tahkim Komisyonuna başvuru ile aynı uyuşmazlığın mahkemeye taşınması seçenekleri birlikte ve gelişigüzel kullanılamaz. Komisyon, mahkemeye veya ilgili diğer uyuşmazlık çözüm yollarına taşınmış uyuşmazlıklar hakkındaki başvuruları kabul etmemektedir.
Sigorta sözleşmesinden doğan talepler bakımından Türk Ticaret Kanunu’nun 1420. maddesindeki zamanaşımı hükümleri de dikkate alınmalıdır. Genel düzenlemede alacağın muaccel olduğu tarihten itibaren iki yıllık süre ve sigorta tazminatına ilişkin istemler için rizikonun gerçekleştiği tarihten itibaren altı yıllık üst süre öngörülür. Ancak somut talebin niteliği ve uygulanabilecek diğer hükümler ayrıca değerlendirilmelidir.
Belediye veya başka bir idareye karşı nasıl başvurulur?
Selde zarar gören araç için kamu idaresinden tazminat istenmesi düşünülüyorsa ilk olarak zararın oluşumunda hangi idarenin sorumlu olabileceği araştırılmalıdır. Yağmur suyu drenajı, kanalizasyon altyapısı veya başka bir kamu hizmetiyle ilgili olduğu ileri sürülen sorunlarda, kurumun görev alanı ve olayın meydana geliş biçimi birlikte incelenmelidir.
İdari eylemden kaynaklandığı ileri sürülen zararlar bakımından 2577 sayılı İdari Yargılama Usulü Kanunu’nun 13. maddesi önem taşır. Bu maddeye göre, idari eylem nedeniyle hakkı ihlal edilen kişinin dava açmadan önce ilgili idareye başvurması gerekir. Başvuru, eylemin yazılı bildirimle veya başka bir yolla öğrenilmesinden itibaren bir yıl ve herhâlde eylem tarihinden itibaren beş yıl içinde yapılmalıdır.
İdarenin işlem veya eylemleri nedeniyle uğranılan zararların hangi koşullarda talep edilebileceği, başvuru süreci ve yargılama aşamaları hakkında ayrıntılı bilgi için tam yargı davası yazımızı inceleyebilirsiniz.
Başvurunun ardından süreler şu şekilde değerlendirilir:
- İdare talebi reddederse: Ret işleminin tebliğini izleyen günden itibaren dava açma süresi işlemeye başlar.
- İdare 30 gün içinde cevap vermezse: İstek reddedilmiş sayılır. Dava açma süresi, bu 30 günlük sürenin bittiği tarihten itibaren hesaplanır.
- Dava açma süresi: Genel kural olarak idari yargıda 60 günlük süre söz konusu olmakla birlikte, somut uyuşmazlığa uygulanabilecek özel hükümler ayrıca kontrol edilmelidir.
İdari başvuru ve dava sürelerinin başlangıcı, tebligat tarihi ve olayın hukuki niteliği bakımından farklılık gösterebilir. Bu nedenle yalnızca olay tarihini esas alarak süre hesabı yapmak yeterli olmayabilir.
👉 Güncel madde metni 2577 sayılı Kanun’un 13. maddesinden incelenebilir.
Her uyuşmazlıkta idari yargıya gidileceği de varsayılmamalıdır. Zararın bir kamu hizmetinin yürütülmesiyle bağlantısı ve idarenin sorumluluğunun hangi hukuki temele dayandığı, görevli yargı kolunun belirlenmesinde önem taşır. Örneğin, özel bir otopark işletmecisinin sözleşmeye veya özen yükümlülüğüne aykırı davranışı iddia ediliyorsa uyuşmazlık farklı kurallara tabi olabilir. Yanlış yargı yoluna başvurulması süre ve usul bakımından hak kaybı riski yaratabileceğinden, başvuru öncesinde hukuki değerlendirme yapılmalıdır.
Tazminat davasında hangi hususlar ispatlanmalıdır?
Selde zarar gören araçlar için tazminat talep edilmesi, yalnızca aracın hasar gördüğünün gösterilmesiyle sınırlı değildir. Talebin yöneltildiği tarafın hukuki sorumluluğu ile zarar arasındaki bağlantının da ortaya konulması gerekir.
Uyuşmazlığın niteliğine göre özellikle şu hususlar önem taşır:
- Zararın varlığı ve miktarı: Araçta hangi hasarların meydana geldiği, onarım maliyeti, tam hasar değerlendirmesi ve varsa piyasa değerindeki azalma belgelerle desteklenmelidir.
- Hasarın oluşum nedeni: Su baskınının nerede ve nasıl meydana geldiği; aracın hangi koşullarda zarar gördüğü fotoğraf, video, tutanak ve diğer delillerle ortaya konulmalıdır.
- Nedensellik bağı: İddia edilen eylem veya ihmal ile araçtaki zarar arasında hukuken yeterli bir bağlantı bulunmalıdır.
- Sorumluluğun hukuki koşulları: İdare, sigorta şirketi, otopark işletmecisi veya başka bir kişi bakımından hangi hukuki yükümlülüğün söz konusu olduğu ve bu yükümlülüğün ihlal edilip edilmediği değerlendirilmelidir.
- Zarar hesabının dayanağı: Ekspertiz raporu, servis kayıtları, onarım faturaları, piyasa değerini gösteren veriler ve yapılan ödemelere ilişkin belgeler sunulmalıdır.
Örneğin, aracın su basan bir otoparkta zarar görmesi, tek başına işletmecinin tazminat sorumluluğunu kanıtlamaz. Otoparkın koşulları, işletmecinin üstlendiği yükümlülükler, su baskınının nedeni ve alınması mümkün önlemler birlikte incelenir. Benzer şekilde, kamu idaresine yöneltilen bir talepte de yalnızca yoğun yağışın yaşanmış olması hizmet kusurunu kendiliğinden ortaya koymaz.
Bu nedenle tazminat talebinin başarı şansı, somut olayın koşullarına, sorumluluğun hukuki dayanağına ve delillerin yeterliliğine bağlıdır. Hasar belgelerinin yanında olayın oluşumunu açıklayan kayıtların da korunması, başvurunun ve olası dava sürecinin sağlıklı yürütülmesine yardımcı olur.
Selde Araç Hasarı Konusunda Dikkat Edilmesi Gerekenler
Selde zarar gören aracınız için hak kaybı yaşamamak ve hasarın artmasını önlemek amacıyla şu noktalara dikkat edin:
- Aracı çalıştırmayın. Motorun veya elektronik sistemlerin su almış olma ihtimali varsa uzman incelemesi yapılmadan yeniden çalıştırmaya teşebbüs etmeyin.
- Hasarı belgeleyin. Aracın ve çevrenin fotoğraf ve videolarını çekin; görüntüleri ve olayla ilgili kayıtları saklayın.
- Delilleri koruyun. Ekspertiz veya gerekli teknik tespitler yapılmadan, mümkün olduğu ölçüde hasarın niteliğini ortaya koyacak kayıtları ortadan kaldırabilecek işlemlerden kaçının.
- Zararı büyütmeyin. Aracı güvenli bir yere aldırın ve gerekli önlemleri alın. Çekici, otopark ve benzeri giderlerin belgelerini muhafaza edin.
- Sigorta sürecini takip edin. Hasar dosyasının durumunu, eksper incelemesini ve sigorta şirketinin belge taleplerini yazılı olarak izleyin.
- Süreleri kontrol edin. Sigorta şirketine, kamu idaresine veya başka bir sorumluya yapılacak başvurularda farklı süreler uygulanabilir. Somut olayınıza uygun hukuki değerlendirmeyi geciktirmeyin.
Selde Zarar Gören Araçlar Hakkında Sık Sorulan Sorular
⚖️ Selde zarar gören araç için tazminat alınır mı?
✍️ Evet. Kasko poliçesinde sel ve su baskını teminatı varsa veya zarardan hukuken sorumlu bir kişi ya da kurum bulunuyorsa tazminat talep edilebilir. Ödeme, poliçe koşullarına veya sorumluluğun ve zararla bağlantısının ispatlanmasına bağlıdır.
⚖️ Selde araç hasarını kasko karşılar mı?
✍️ Poliçede sel ve su baskını teminatının bulunması gerekir. Teminatın kapsamı, muafiyetler ve istisnalar poliçeye göre değişebilir. Bu nedenle poliçe hükümleri kontrol edilmelidir.
⚖️ Kaskosu olmayan araç için belediyeden tazminat alınabilir mi?
✍️ Evet, ancak belediyenin veya ilgili kamu idaresinin hukuki sorumluluğunun koşulları oluşmalıdır. Yoğun yağış tek başına yeterli değildir; zararın nedeni, idarenin yükümlülükleri ve nedensellik bağı değerlendirilir.
⚖️ Selde motoru su alan araç çalıştırılmalı mı?
✍️ Hayır. Motoru su almış bir aracı çalıştırmak motor ve elektronik sistemlerdeki hasarı artırabilir. Araç güvenli şekilde taşınmalı ve uzman tarafından incelenmelidir.
⚖️ Selde araç pert olursa sigorta ne kadar ödeme yapar?
✍️ Ödeme, poliçe hükümlerine, aracın hasar tarihindeki rayiç değerine ve tam hasar değerlendirmesine göre hesaplanır. Sovtaj bedeli ve aracın mülkiyetinin devrine ilişkin koşullar da hesabı etkileyebilir.
⚖️ Sel hasarı nedeniyle araç değer kaybı istenebilir mi?
✍️ Talep otomatik değildir. Onarımın aracın ikinci el piyasa değerine etkisi ve zarardan sorumlu kişinin hukuki sorumluluğu incelenmelidir. Kasko ödemesi ile üçüncü kişiden istenebilecek tazminat ayrı değerlendirilir.
Araç değer kaybı ile ilgili detaylı bilgi için rehber yazılarımıza bakabilirsiniz:
⚖️ Sel hasarı için hangi kuruma başvurulmalıdır?
✍️ Kasko teminatı varsa öncelikle sigorta şirketine başvurulmalıdır. Başka bir kişi veya kurumun sorumluluğu söz konusuysa doğru muhatap, su baskınının nedenine ve ilgili tarafın görevlerine göre belirlenir.
⚖️ Sel hasarı tazminatı için başvuru süresi ne kadardır?
✍️ Tek bir süre bütün talepler için geçerli değildir. Sigorta sözleşmesinden, haksız fiilden veya idari eylemden kaynaklanan talepler farklı süre kurallarına tabi olabilir. Hak kaybını önlemek için ilgili süreler kontrol edilmelidir.

Sonuç ve Hukuki Destek
Selde zarar gören araçlar için tazminat alınabilmesi; kasko poliçesinin kapsamına, hasarın nedenine ve varsa sorumlu kişi veya kurumun hukuki sorumluluğuna bağlıdır. Hasarın zamanında belgelenmesi, gerekli başvuruların yapılması ve yasal sürelerin takip edilmesi önem taşır.
Hangi hukuki yolun izleneceği; poliçe, ekspertiz raporu, hasar belgeleri ve olayın koşulları birlikte incelenerek belirlenmelidir. Mert Hukuk Bürosu, araç hasarı, sigorta uyuşmazlıkları ve tazminat taleplerine ilişkin hukuki değerlendirme ve başvuru süreçlerinde destek sunmaktadır.